Inicio Blog Página 163

Intel recauda 20.000 millones y Wall Street se pelea por un pedazo de la torta

0
11/08, 10:09:20, 2.png

Intel Corp. soltó al mercado una venta de acciones ampliada y se llevó 20.000 millones de dólares, un tercio más de lo que había soñado el lunes por la mañana cuando anunció el numerito. El fabricante de chips puso el precio a 95 dólares por acción, un descuentito del 6,5% respecto del cierre del viernes, como quien llega al supermercado a la hora de las ofertas y se lleva hasta el exhibidor. La demanda superó los 100.000 millones, según fuentes que prefieren no figurar en la foto. O sea: había más manos levantadas que en una asamblea de consorcio cuando se discute el aumento de las expensas.

La movida confirma que los inversores siguen enloquecidos con cualquier cosa que huela a inteligencia artificial. Este año las grandes emisiones de acciones en Estados Unidos las coparon las empresas que se benefician del derroche en centros de datos y chips mágicos. Alphabet anda juntando hasta 85.000 millones con ventas de todo tipo. Oracle apunta a otros 20.000 millones. La surcoreana SK Hynix levantó 26.500 millones con sus recibos de depósito y se anotó la mayor cotización extranjera del año en bolsas yanquis. Su rival china CXMT sacó casi 9.900 millones el mes pasado y casi bate el récord local. Parece el torneo de quién junta más billetes mientras promete que la máquina va a pensar por todos nosotros.

Las acciones de Intel cayeron un 1% antes de la apertura en Nueva York, después de cerrar el lunes a 97,52 dólares. Igual, en lo que va del año treparon alrededor del 164%, desde que el director ejecutivo Lip-Bu Tan se puso el traje de ordenanza y empezó a sanear las cuentas. El plan incluyó plata fresca del gobierno estadounidense y hasta de rivales como Nvidia, esa escena incómoda de pedirle prestado al vecino que te gana siempre al truco. Intel está llenando la caja fuerte para pelear un lugar más gordo en la fiesta de la inteligencia artificial. Los centros de datos ya le compran procesadores convencionales a lo loco, pero en el terreno de los chips especializados para IA sigue corriendo detrás de Nvidia y Advanced Micro Devices como el que llega tarde al colectivo y lo ve alejarse.

También necesita fondos para armar una red de fábricas y convertirse en el taller tercerizado de toda la industria tecnológica, ese sueño de “yo les fabrico a todos y cobro el peaje”. En el operativo de venta trabajaron los de siempre: JPMorgan, Goldman Sachs, Morgan Stanley y Citigroup, la orquesta completa de trajes caros que afina los instrumentos cuando huele a comisión grande.

Moralita de barrio financiero: cuando la inteligencia artificial pone la música, hasta el que venía flojo de papeles logra llenar el estadio. Intel cobró la entrada con descuento, la gente se amontonó y ahora tiene efectivo para soñar con fábricas y un rol menos secundario. Veremos si el estreno termina en ovación o en esa cara de “me comí el amague” que conocemos demasiado bien en estas pampas.

Bessent y Japón apuntalan el yen y el mercado se traga la sorpresa

0
11/08, 10:09:20, 8.png

La decisión del secretario del Tesoro, Scott Bessent, de sumarse a Japón para sostener al yen fue la primera intervención conjunta de este tipo en décadas y dejó a los inversores con cara de “¿y esto de dónde salió?”. Hay argumentos de peso para una cooperación así: tanto Estados Unidos como Japón pueden sacar tajada, al menos un rato. Pero la movida no toca el problema de fondo y puede terminar saliendo por la ventana, sobre todo porque mete a la Reserva Federal en la política cambiaria en un momento más delicado que conversación de suegra en pleno asado.

En los últimos meses el yen se derrumbó a su nivel más bajo frente al dólar en 40 años. En parte por la preocupación creciente por la inflación, agravada por la propia depreciación de la moneda, ese círculo vicioso que ya conocemos de memoria: la moneda cae, los precios suben, la moneda cae un poco más y todos miran para otro lado. Apoyar al yen alivia la presión sobre los precios y ayuda a calmar el mercado de divisas. Ahora bien, si Japón salía solo a la cancha, tendría que comprar yenes con dólares de sus reservas. Eso significa vender bonos del Tesoro estadounidense y empujar hacia arriba las tasas del dólar. Por más deseable que sea estabilizar al yen para los dos, Bessent no quiere que el costo del crédito se le encarezca a los estadounidenses. Sueña con intervenir sin ese daño colateral y, de yapa, como él y la Casa Blanca ya insinuaron, hasta sacar algún beneficio económico inesperado.

La semana pasada Estados Unidos compró yenes con euros sacados del Fondo de Estabilización Cambiaria del Tesoro. Así redujo el riesgo de que subieran los rendimientos de los bonos del Tesoro y se debilitara el dólar. La originalidad del truco tiene una ventaja extra: cuanto más sorprendidos queden los inversores, más cuidado van a tener a la hora de vender el yen en descubierto. Al principio la intervención no solo frenó la caída de la divisa, sino que la hizo repuntar y generó al menos una ganancia temporal. Bessent, operador macro de los que han visto de todo, ya había tenido un éxito parecido el año pasado cuando apuntaló el peso argentino. Esa sensación de “me salió el truco otra vez”.

El peligro es que la intervención cambiaria rara vez es más que un parche de farmacia de barrio. Mantenerla se complica rápido y sale caro apenas los inversores se ponen escépticos. Peor todavía: puede debilitar la confianza en toda la política económica y terminar encareciendo el financiamiento a largo plazo. Seguramente a Bessent no hace falta recordárselo: en otra vida profesional ayudó a amasar una fortuna apostando a la baja contra la libra esterlina, justo cuando el Reino Unido se desgañitaba por defenderla. El que fue carnicero sabe dónde está el hueso.

Ahora prepara otras herramientas. En particular quiere ampliar el Mecanismo de Recompra de la Reserva Federal (ese dispositivo FIMA) y usarlo para prestarle más dólares a Japón para que compre yenes. En teoría el banco central no debería poner el grito en el cielo: en materia cambiaria suele seguir la línea del Tesoro. Aun así, meter mano a un mecanismo ampliado afecta las tenencias de deuda pública de la Reserva y amenaza con borrar todavía más la raya entre política monetaria y fiscal. Justo cuando los inversores piden a gritos garantías de que la Fed y su nuevo presidente, Kevin Warsh, van a actuar con independencia de la Casa Blanca, el momento elegido resulta tan oportuno como invitar al ex a la boda.

En cualquier caso, la única forma seria de aliviar la presión sobre el yen es que Japón enfrente de una vez las preocupaciones por la inflación y el endeudamiento público. Eso implica frenar los planes de más afloje fiscal o subir las tasas de corto plazo. Mientras tanto, una intervención cambiaria con el respaldo de Estados Unidos puede ayudar, con suerte sin que se disparen los rendimientos de los bonos estadounidenses, e incluso dejando alguna ganancia sobre la mesa. Pero el comercio de divisas no puede reemplazar una política sólida y estable. Si se ignora esa lección demasiado tiempo, las consecuencias para todos los involucrados pueden ser de las que duelen de verdad.

Moralita de operador viejo: a veces el parche frena la hemorragia y hasta deja un manguito de ganancia. A veces solo posterga el momento en que la herida vuelve a abrirse, más grande y con la confianza hecha pedazos. Bessent sabe jugar al truco cambiario; Japón necesita algo más que un compañero de mesa. Porque sostener monedas con prestidigitación funciona… hasta que el público se cansa de aplaudir el mismo truco.

Bolivia, Brasil y Surinam se cuelan entre las deudas más gordas del planeta

0
11/08, 10:09:20, 4.png

Al menos tres países de América Latina entraron al club de las 30 economías con la deuda pública más pesada del mundo en relación al producto interno bruto. La brecha entre vecinos se agranda como esa pelea de familia que empieza por un favor y termina con sillas volando. Bolivia, Brasil y Surinam figuran en ese ranking poco glamoroso, según números del Fondo Monetario Internacional repasados por el Instituto de Finanzas Internacionales y pasados a Bloomberg Línea.

Bolivia se lleva el trofeo del susto: su deuda ya supera el tamaño de toda su economía, combina déficits de dos dígitos, escasez de dólares y reservas que parecen el fondo del tupper después del asado del domingo. Brasil representa un riesgo de mediano plazo, pero tiene mercado financiero profundo, reservas gordas y casi toda la deuda en moneda local, como quien debe plata pero al cuñado que vive al lado y no al banco extranjero. Surinam, en cambio, tiene capacidad limitada para bancarse otro golpe. En 2019 la diferencia entre el más y el menos endeudado de la región era de 63 puntos del producto; para 2026 se proyecta que llegue a 73, impulsada por el salto boliviano y los números más livianos de Perú.

“La región dejó de comportarse como un bloque”, soltó Jonathan Fortun, economista del Instituto. “Lo que se deterioró no es el promedio de deuda, sino la dispersión entre países”. Ahora la vulnerabilidad se mide por el costo de los intereses frente al crecimiento, el balance primario, en qué moneda está escrita la deuda, quién la tiene, a qué plazo, cuántas reservas líquidas quedan y si la política económica todavía genera algo de confianza. Los inversores miran sobre todo si el país puede pagar y refinanciar sin hacer malabares. Importan el gasto en intereses contra los ingresos, los vencimientos cercanos, cuánto está en dólares, cuántos acreedores extranjeros hay y qué tan profundo es el mercado local. También cuenta la diferencia entre el crecimiento nominal y el costo real de la deuda, más el superávit primario necesario para no seguir hinchando la bola.

En las economías emergentes pesan fuerte las reservas, la cuenta corriente, la dependencia de las materias primas y las deudas escondidas de las empresas estatales. “La credibilidad del presupuesto, del banco central y de las reglas fiscales influye directo en la prima de riesgo. Un país con deuda alta pero larga y en moneda local puede ser menos riesgoso que otro con menos deuda, pero con vencimientos mañana, pocas reservas y la puerta del mercado cerrada a cal y canto”, explicó Emanoelle Santos, analista de la aplicación de inversiones XTB.

Bolivia muestra el panorama más crítico: deuda pública del 102% del producto, con 41,1% externa. El problema de fondo no es tanto el tamaño como la falta de dólares para pagar. Necesita al mismo tiempo corrección fiscal, cambiaria y externa, con poquísimas fuentes de financiamiento a la vista. Las reservas netas eran de 3.347 millones de dólares en junio de 2026 frente a una deuda externa de 14.358 millones: cobertura del 23%. Pero el dato que duele es otro: dentro de las reservas brutas el oro sumaba 3.581 millones y las divisas líquidas apenas 897 millones, y eso después de que un bono de 1.000 millones inyectara algo de aire. Esa es la diferencia entre un problema de deuda y un problema de pagos. Bolivia tiene el segundo.

Brasil carga una deuda del 96,5% del producto, la mayor de la región en plata contante y sonante: cerca de 2,1 billones de dólares. Sin embargo, alrededor del 95% está en reales y en manos locales; la externa es solo el 4,5%. El dolor de cabeza no es la solvencia externa sino el costo de financiar esa montaña: la factura de intereses llega al 7,25% del producto, la más alta de la zona, con un déficit primario de 0,45%. Con esa combinación el Fondo proyecta que la deuda trepe al 106,5% en 2031. Un deterioro lento, continuo y bien visible en la curva local. No es un derrumbe de un día para el otro; es esa gotera que va manchando el techo mes a mes.

Surinam demuestra que el número de deuda no siempre cuenta toda la historia. Pasó del 84% en 2019 al 146,4% en 2020, bajó al 88% después de una reestructuración, volvió a subir y el Fondo espera que cierre 2026 en 87,1%. Esas montañas rusas vienen más de cambios en el tipo de cambio y revisiones del producto que de un endeudamiento real desbocado. En una economía chica y muy dolarizada el ratio mide sobre todo cuánto se movió el dólar. Ocupa un segundo escalón de riesgo por la deuda elevada, la inflación de dos dígitos y el antecedente reciente de reestructuración, aunque el petróleo que se espera para finales de la década podría mejorar el panorama si mantienen algo de disciplina.

México anda en 62,7% del producto, el nivel más cómodo entre las grandes, pero su factura de intereses subió de 4,41% a 5,98% y carga pasivos contingentes. Argentina proyecta 70,4% con superávit primario de 1,9%. Mejoró cuentas y reservas rápido, pero sigue atada al programa con el Fondo y todavía no recupera acceso estable al mercado internacional. La mayoría de la región, salvo excepciones como Bolivia, opera con tipo de cambio flexible, metas de inflación y más deuda en moneda local. Esa arquitectura armada después de las crisis de los noventa es lo que evita que un susto cambiario se convierta en crisis de deuda.

Ecuador llama la atención aunque su 52,8% parezca cómodo: al estar dolarizado no tiene prestamista de última instancia en su propia moneda. Toda su deuda es, en la práctica, externa. Cualquier tensión de financiamiento se transforma al toque en problema de liquidez. El Salvador comparte esa vulnerabilidad y encima tiene un programa con el Fondo trabado. Las economías grandes enfrentan otro tipo de riesgo: no tanto una crisis de liquidez repentina como un deterioro gradual que se traduce en costos de financiamiento más altos durante mucho tiempo.

Moralita de contador empedernido: la deuda latina ya no marcha en fila india. Unos cargan el piano entero, otros deben pero en la moneda de la casa y con el cuñado de acreedor, y algunos miden el riesgo más por la falta de dólares que por el número gordo. En esta fiesta cada uno trae su propia factura, y la cuenta, como siempre, la termina pagando el que menos se la espera.

Supervielle sube en la bolsa como quien encuentra billete en el pantalón

0
11/08, 10:09:20, 1.png

Grupo Supervielle soltó su balance del segundo trimestre de 2026 y Wall Street, esa tía exigente que te mira de reojo en cada asado familiar, le regaló un subidón del 4% antes del mediodía. Delphos Investment, con cara de quien ya vio todas las telenovelas del mercado local, soltó la bomba: estas acciones vienen más castigadas que empanda olvidada en la heladera del soltero. Cotizan con descuento descomunal frente a los bancos grandotes y parecen el comodín perfecto para armar una cartera argentina y esperar que el ciclo del crédito deje de parecerse a una montaña rusa sin frenos.

“Lo peor va quedando atrás”, dijeron, con esa fe de hincha que todavía cree en el descenso cero. Igual, con todo el saltito de hoy, el papel sigue un 20% abajo de lo que valía en enero en la rueda neoyorquina. Como llegar tarde al asado y descubrir que ya se comieron el vacío.

Bajo el mando de Gustavo Manríquez, la entidad anotó una ganancia neta de 12.844 millones de pesos: un 29,3% menos que el año pasado, pero al menos dejó de sangrar como en el primer trimestre, cuando se fumó una pérdida de 18.215 millones. El ROE ajustado (sin contar la fiesta de indemnizaciones) llegó a 12,4% y el ROA a un humilde 0,6%. Ni gloria eterna ni tragedia griega: más bien esa sensación de “al menos no me echaron del laburo esta semana”.

El ingreso financiero neto trepó a 294.543 millones, subiendo 6,4% interanual y 8,3% contra el trimestre anterior, en plata real. El truco fue simple y cruelmente efectivo: los costos de fondeo cayeron más rápido que los rendimientos de los activos. Resultado: el margen de interés neto se estiró hasta 20,3%, desde el 17,7% previo. Todavía un pelín debajo del 20,8% de hace un año, pero la mejora trimestral huele a recuperación de márgenes y no a perfume barato de estación de servicio.

La mora total bajó a 5,5%, unos 210 puntos básicos mejor que el promedio del sistema. Los individuos se portaron; las empresas, en cambio, siguieron complicando la vida y la cartera comercial trepó a 4,4% por el efecto rezagado de las tasas altas sobre las pymes. Cobertura de previsiones en 98,9%. El ratio de eficiencia quedó en 63,4%; sin los gastos de reestructuración, en 52,3%. Mejor que el 55,8% del trimestre anterior y que el 60,9% de un año atrás. Delphos aplaudió: el plan de achique “ya se ve en la estructura”, aunque “todavía cuesta caro”. Casi 36.000 millones en indemnizaciones otra vez, plantilla abajo 9% trimestral y la red reducida a 120 sucursales. Menos oficinas, más Excel y café amargo.

El volumen, eso sí, sigue siendo la materia pendiente que nadie quiere rendir. Los préstamos cayeron 1,4% porque decidieron priorizar rentabilidad sobre crecimiento, esa clásica de “mejor menos y rico que mucho y flojo”. Los depósitos, en cambio, subieron 4,7%. El management jura que el recorte de personal ya está casi cerrado y que los beneficios se van a notar como cuando por fin dejas de pagar el gimnasio que nunca usabas.

En lo comercial, el acuerdo con Flash Argentina (del mundillo de Mercado Libre) habilita financiamiento prendario exclusivo de autos usados desde el cuarto trimestre de 2026. Porque nada dice “banco del futuro” como prestarte para el usado que viste a las tres de la mañana en la aplicación, con esa ilusión de adulto responsable que dura hasta la primera cuota.

Delphos cierra el libreto con bombos y platillos: Supervielle tiene la valuación más golosa entre los bancos argentinos grandes. Cotiza a una vez su valor libro, contra las 1,3-1,4 veces de BBVA Argentina, Banco Macro y Galicia. Ese descuento, dicen, es excesivo y no se justifica si la entidad sigue mejorando eficiencia y rentabilidad. En criollo: aparece como la opción atractiva para completar la cartera y subirse a la eventual recuperación del crédito… cuando el ciclo decida dejar de hacerse el misterioso.

Moralita de barrio: a veces lo peor queda atrás, el margen se estira y la acción pega el saltito. Y a veces seguís 20% abajo del valor de enero, contando sucursales como quien cuenta las facturas del mes. Bienvenido al glamour bancario argentino, donde hasta el balance viene con final abierto y sabor a mate cebado a las apuradas.

El yen se acerca a 160 y revive el fantasma de la intervención

0
11/08, 10:09:20, 3.png

El yen se aflojó un poquito más y se plantó cerquita de ese número mágico de 160 por dólar que pone nerviosos a los funcionarios japoneses como a un consorcista cuando ve la factura de las expensas. Aunque el martes la actividad fue tibia porque Tokio estaba de fiesta y con los mercados cerrados, los operadores ya se relamían pensando en una caída hacia esa barrera que otras veces frenó la debilidad de la moneda nipona. En la sesión de Londres llegó a ceder un 0,1% y se acomodó en 159,39. Casi rozando el timbre de alarma.

El lunes había sido su peor jornada desde mediados de febrero: se depreció un 1% mientras el dólar se ponía musculoso frente a casi todas las divisas del Grupo de los 10. Con eso, el yen ya perdió casi la mitad de lo que había ganado desde el 31 de julio, cuando Japón y Estados Unidos hicieron su primera intervención coordinada para sostenerlo desde 1998. Aquella movida lo sacó de un pozo de casi cuatro décadas (alrededor de 164 yenes por dólar) y lo llevó hasta un máximo de 155 a principios de este mes. Ahora la debilidad volvió a instalarse como ese pariente que jura que se va y termina quedándose a dormir en el sillón.

“Si el par dólar-yen supera de forma decisiva el nivel psicológicamente importante de 160, las preocupaciones por una posible intervención podrían intensificarse todavía más”, escribió Masayuki Nakajima, estratega sénior de Mizuho Bank, con tono de quien ya vio esta película varias veces. Los mercados volvieron a mirar lo de siempre: los amplios diferenciales de tasas de interés con Estados Unidos, las dudas sobre las cuentas fiscales de Japón y la incertidumbre geopolítica. Todo eso sigue aplastando al yen, aunque en Tokio y Washington avisen que están listos para actuar otra vez si hace falta. Hasta Bessent prometió hacer “lo necesario”, aunque su capacidad real de meter mano sea más limitada que la de un árbitro en un clásico de barriada.

Moralita de cambio flotante: el yen coquetea otra vez con la línea roja, los traders se frotan las manos y las autoridades sacan el fantasma de la intervención como quien amenaza con el cinturón. A veces funciona. A veces el mercado se ríe y sigue empujando. Bienvenido al eterno baile entre monedas, donde 160 no es solo un número: es el momento en que alguien decide si saca la chequera o deja que la fiesta continúe.

Hacienda amplía controles antilavado a familiares y socios de políticos

0

La Secretaría de Hacienda y Crédito Público (SHCP) amplió las medidas de vigilancia contra el lavado de dinero relacionadas con personas políticamente expuestas (PEP). Las nuevas reglas ya no contemplan únicamente a políticos y funcionarios mexicanos, sino también a servidores públicos extranjeros, familiares cercanos y socios de empresas que mantengan vínculos patrimoniales con funcionarios.

Las modificaciones forman parte de las disposiciones de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita. Uno de los principales cambios establece que la vigilancia reforzada dejará de ser responsabilidad exclusiva de los bancos y deberá extenderse a todas las personas y negocios que desarrollen actividades consideradas vulnerables.

Entre los sectores involucrados aparecen casinos y sorteos, tarjetas de servicios y crédito, cheques de viajero, desarrolladores inmobiliarios, comercializadores de arte y automóviles, empresas dedicadas al traslado de valores, notarios, asociaciones civiles y plataformas relacionadas con activos virtuales. Estos participantes deberán identificar y dar seguimiento a operaciones vinculadas con funcionarios, familiares y socios.

La regulación considera políticamente expuestos a jefes de Estado, líderes políticos, altos funcionarios gubernamentales, judiciales y militares, así como directivos de empresas estatales y miembros relevantes de partidos. Para funcionarios mexicanos, esta clasificación permanecerá durante un año después de abandonar el cargo y abarcará también a cónyuges, parejas y familiares hasta segundo grado.

El terremoto sacude Colombia y los alcaldes cierran la noche a cal y canto

0
11/08, 09:43:37, 4.png

Un temblor de magnitud 7.4 decidió este lunes que Colombia necesitaba un recordatorio de quién manda en el subsuelo y dejó el país hecho un rompecabezas de escombros. Los alcaldes de Pereira y Cali, hartos de que la tierra baile sin permiso, sacaron el toque de queda como quien saca la escoba después de una fiesta que nadie organizó.

En Pereira, Mauricio Salazar decretó que desde las 18:00 hasta las 5:00 nadie se pasee por el centro, la Comuna Universidad ni el subcentro Cuba. Objetivo oficial: proteger el comercio y dejarle la calle libre a los socorristas. Traducción de adulto con nervios: menos curiosos en moto y más ambulancias sin pelearse con el tráfico. Salazar habló de al menos 55 muertos, clases suspendidas hasta nuevo aviso porque hay colegios haciendo aguas, hospitales que colapsaron y un conteo de 18 edificios tirados al suelo más 60 con ganas de imitarlos. “Hoy Pereira atraviesa una situación difícil”, dijo el alcalde, frase que suena a eufemismo de manual cuando la tierra te reordena la ciudad sin consultar.

En Cali, Alejandro Eder no se quedó atrás y metió toque de queda de 20:00 a 6:00 para que los rescatistas trabajen sin que la noche se convierta en feria de oportunidades ajenas. El saldo local da escalofrío: al menos 35 muertos, cerca de 700 heridos y 188 desaparecidos. Cinco mil viviendas afectadas, tres hospitales en el suelo, otros 18 tocados y 39 centros educativos con daños. Eder militarizó puntos clave, sobre todo las comunas 19 y 17, y el presidente Abelardo de la Espriella anunció que más de mil hombres saldrían a patrullar desde el martes para frenar saqueos y desmanes que, según confesó, ya empezaron apenas tembló el piso. Porque nada dice “solidaridad post-desastre” como alguien intentando llevarse el televisor del vecino entre escombros.

Además, alerta roja hospitalaria: cirugías que no sean urgentes a posponerse, que aquí lo prioritario es sacar gente con vida en las primeras 48 horas críticas. Agua y luz fallando en varios puntos, rescatistas contra reloj y autoridades intentando que el caos no se convierta en segundo desastre con patas.

Así que el sismo de San José del Palmar hizo de las suyas, los muertos duelen, los desaparecidos apuran y los alcaldes respondieron con la receta clásica de emergencia tropical: toque de queda, militares en la calle y la esperanza de que la tierra se quede quieta un rato. Colombia tiembla, la gente sufre y el comercio duerme con candado doble… porque hasta los ladrones entienden que hay noches en las que mejor no tentar al destino.

Trump le pasa la cuenta a Irán y jura que con Netanyahu todo sigue de lujo

0
11/08, 09:43:37, 3.png

Resulta que Donald Trump se despertó el 10 de agosto con ganas de cobrar facturas viejas y le soltó a Irán un “ahora me toca a mí”. Como Teherán anda pidiendo compensación por los destrozos de los últimos cinco meses de conflicto, el presidente estadounidense respondió al estilo de quien encuentra el ticket del supermercado de hace 25 años: yo también quiero mi plata, y no solo de ayer.

Trump publicó que exige indemnización por “todas las personas que han matado a lo largo del tiempo”. Y para que no quedara duda, sacó del baúl el atentado contra el buque USS Cole en Yemen en el año 2000. O sea: no solo mira el presente, también revisa el archivo como contador rencoroso con memoria de elefante. Las familias de los fallecidos, dijo, merecen compensación. Traducción libre: la mesa de negociación viene con menú de deudas históricas y postre de resentimiento diplomático.

Mientras tanto, en el capítulo de las amistades peligrosas, Trump insistió en que su relación con Benjamin Netanyahu está “muy bien”, aunque el primer ministro israelí lleva más de una semana tirándole tomates al plan estadounidense para Gaza. Ese plan, anunciado a finales de julio, contempla el desarme de Hamás y la retirada israelí del territorio. Netanyahu lo miró, lo olió y decidió que no le gustaba ni un poco. Trump, desde el Despacho Oval y con cara de “todo controlado”, le dijo a un periodista que la relación sigue de maravilla.

El absurdo del día queda servido: un presidente que cobra daños de hace décadas como si fueran la tarjeta de crédito del mes pasado, y al mismo tiempo jura que su socio más complicado y él están en plan luna de miel… mientras el socio le boicotea el proyecto estrella en público. Diplomacia de adultos, versión reality con calculadora y abrazos a distancia.

Así que Irán ya sabe que cualquier charla de paz viene con factura antigua incluida, y Netanyahu sigue teniendo el teléfono verde de Trump aunque diga que no al plan. El mundo gira, las deudas no se olvidan y las “muy buenas relaciones” aguantan hasta lo imperdonable… o al menos hasta el próximo tuit.

Siria condena a muerte a Al Asad… pero el tipo ya ni contesta el teléfono

0
11/08, 09:43:37, 2.png

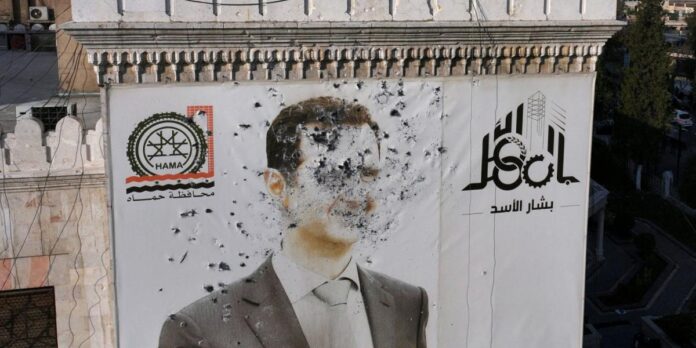
Un tribunal sirio le plantó este martes la sentencia de muerte a Bashar al-Asad en ausencia, como quien manda una carta certificada a una dirección que ya no existe. Lo declararon culpable de asesinatos, torturas y detenciones arbitrarias durante casi 14 años de guerra. Primera condena en Siria contra el hombre que gobernó el país con mano de hierro familiar hasta que en diciembre de 2024 los rebeldes le hicieron las maletas a la fuerza.

La gente se agolpó frente al tribunal de Damasco aplaudiendo, coreando consignas y ondeando banderas como si acabaran de ganar la final después de un partido que duró más de una década. Al-Asad, por su parte, está en Rusia desde hace casi dos años con asilo “humanitario” para él y su familia. O sea: la justicia llama a la puerta y el portero dice que el señor salió a comprar el pan… en Moscú.

El juez no se quedó corto. Misma pena de muerte para el hermano Maher, el de la temida Cuarta División Blindada, acusado además de manejar el negocio de las drogas para engordar la caja familiar. Y también para Atef Najib, primo del clan y responsable de seguridad en Deraa, donde arrancaron las protestas en 2011. Najib fue el único que se presentó en persona; los otros dos salieron en la foto del “se busca” con sello de condena.

En Deraa la gente celebró con fotos de víctimas, entre ellas la del niño Hamza al-Jatib, de 13 años, torturado y asesinado. Hasta una fiscal que perdió a su propio hermano en 2011 estaba ahí, escuchando la sentencia con el peso de años encima.

Las nuevas autoridades venden el juicio de casi cuatro meses como justicia de transición. Pero hay quien le pone el dedo en la llaga: con pena de muerte encima, nadie va a devolver a estos tipos a Siria. Anwar al-Bunni lo dejó clarito: esto corta el camino de cualquier extradición. “Justicia teatral, no justicia de transición”, soltó. En cristiano de bar: montaron el espectáculo, bajaron el telón y el protagonista principal sigue tomando té lejos, muy lejos.

Así que Siria ya tiene condena histórica, aplausos en la calle y un detalle absurdo de manual: al hombre lo sentenciaron a muerte en un país al que, precisamente por esa sentencia, probablemente nunca vuelva. El drama sigue, solo que ahora con sello oficial y el acusado mirando desde otra zona horaria.

Los desastres se portaron “bien” y Swiss Re ya huele la trampa

0
11/08, 09:43:37, 1.png

Resulta que en el primer semestre de 2026 las catástrofes naturales del planeta decidieron aflojar el apretón y dejaron “solo” 100.000 millones de dólares en destrozos. Swiss Re, esa empresa suiza que vive de contar ruinas ajenas con calculadora suiza, sacó la cuenta y casi se atraganta de alivio… hasta que recordó que el calendario sigue teniendo segunda mitad.

La cifra es más de un tercio más baja que el año pasado y un 10 % por debajo del promedio de la última década. Traducción para adultos con hipoteca: el mundo rompió menos cosas de lo habitual, y eso ya es noticia de portada. Para las aseguradoras el golpe fue de 42.000 millones, el nivel más bajo desde aquel primer semestre de 2020 en el que hasta los huracanes parecían estar en cuarentena. Comparado con 2025, cuando los incendios de Los Ángeles convirtieron el semestre en una parrillada de 91.000 millones, esto parece casi un retiro espiritual.

El villano principal del ranking fue el terremoto de Venezuela, con unos 20.000 millones en pérdidas. Eso sí, Swiss Re aclara con cara de póker que apenas una partecita estará asegurada, porque en el país la cultura del seguro anda más desaparecida que el cambio en el bolsillo a fin de mes. O sea: hay destrozos de película, pero la factura para el sector asegurador todavía está en modo “averiguaremos”.

Y aquí viene el balde de agua fría. Balz Grollimund, el hombre de Swiss Re encargado de mirar desastres sin pestañear, soltó la frase que nadie quería oír: un primer semestre barato no significa que el riesgo se haya jubilado. Un huracán, un temblor o un incendio forestal con ganas de protagonismo pueden volver a poner el contador en modo drama en dos tardes. De postre, recordó los recientes fuegos en Europa como prueba de que el calor y la sequía están trabajando horas extra.

La historia, esa vieja pesada, respalda la paranoia: en promedio, el 58 % de la factura anual de las aseguradoras por desastres cae en el segundo semestre, cortesía de la temporada de huracanes en el Atlántico. En cristiano: la primera mitad del año fue la entrada barata al cine; la segunda suele ser cuando empiezan los efectos especiales de verdad.

Así que sí, el planeta gastó menos en catástrofes entre enero y junio. Felicidades a todos. Ahora abróchense el cinturón, porque Swiss Re ya está mirando el horizonte como quien espera a la suegra después de una tregua demasiado larga.