
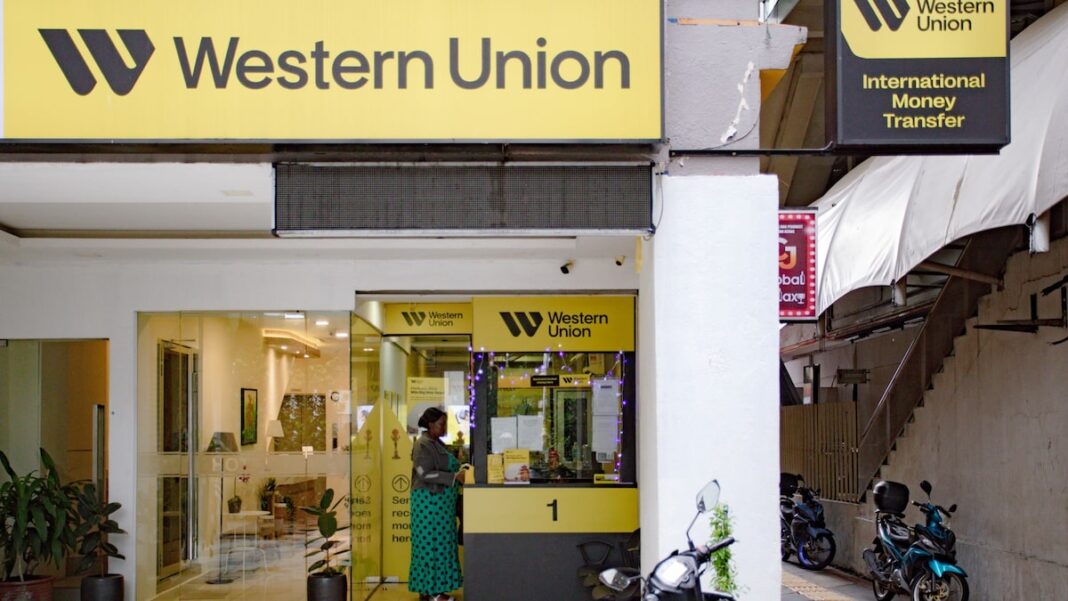
Resulta que el principal problema de gigantes como Western Union y MoneyGram se puede resumir en la diferencia entre un café rápido y una siesta de tres días. Un fontanero australiano descubrió que podía enviar dinero a su familia en Filipinas en cuatro minutos usando «monedas estables», en lugar de los tres días que le tomó con Western Union, como si lo hubiera enviado por carabela. Obviamente, el costo fue una fracción, porque al parecer el tiempo de los dinosaurios financieros también se mide en oro.
Ahora, estos dos mastodontes, cuyas acciones se han desplomado un 70% en los últimos cinco años, han tenido una epifanía digna de un iluminado. ¡Van a usar esa misma tecnología que los está dejando en la ruina! En un giro de guion más predecible que el final de una telenovela, ambas compañías están lanzando sus propias monedas estables y billeteras digitales. La idea es que la gente no solo les dé su dinero para un envío, sino que se lo deje ahí para siempre, como si fuera la alcancía de la abuela.
Las cifras son para llorar en un rincón. Mientras los usuarios de las aplicaciones de Western Union y MoneyGram cayeron un 10% y un 9% respectivamente, los de competidores más ágiles subieron como la espuma. Para colmo, los pagos con monedas estables alcanzaron los 401.000 millones de dólares, un aumento del 42% en un año. Es como ver a dos señores en traje tratando de atrapar un dron con una red para mariposas; el espectáculo es tan triste como divertido.
A pesar del descalabro, se aferran a la esperanza de que sus clientes más tradicionales, muchos de ellos inmigrantes recién llegados, sigan prefiriendo el efectivo y las oficinas físicas. Básicamente, su modelo de negocio depende de que la gente siga desconfiando de la tecnología, una apuesta tan segura como jugar a la ruleta rusa con una pistola completamente cargada. Confían en que el hábito de ir a una ventanilla sea más fuerte que el de ahorrarse una fortuna en comisiones.
El plan de crear sus propias monedas digitales es un intento desesperado por parecer modernos, como cuando una empresa le pone una mesa de ping-pong a la oficina para atraer jóvenes. El problema es que los clientes que ya se fueron, como un técnico de Florida que ahora usa Coinbase, los miran con escepticismo. El hombre fue claro: dejó de usarlos porque las comisiones se comían su dinero y necesitaría una prueba de vida para volver a confiar en ellos.
Al final, su estrategia equivale a remodelar la cubierta del Titanic mientras el agua ya llega a los tobillos. Intentan convencer a los que ya saltaron a los botes salvavidas de que ahora el barco tiene wifi gratis y mejores cocteles. Mientras tanto, el resto del mundo financiero ya está en la fiesta de la piscina del hotel de destino, preguntándose por qué tardan tanto en llegar los del barco antiguo.