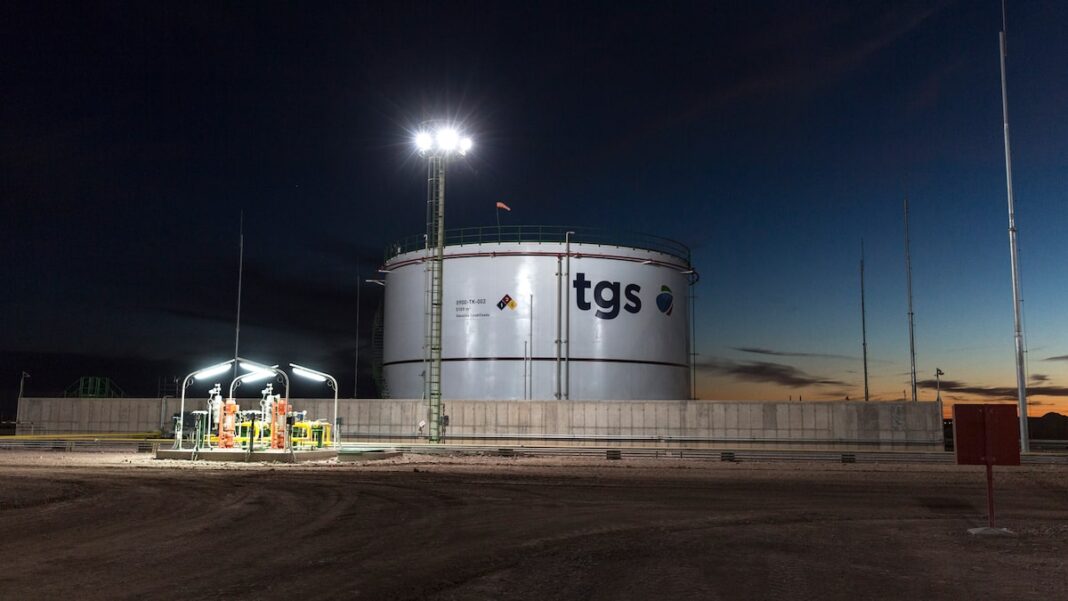
Las acciones de TGS perdieron 7,2 por ciento en Wall Street tras anunciar una ganancia neta 26 por ciento menor que el año anterior. El papel ya acumula una baja del 25 por ciento en 2026 y se convirtió en el más castigado entre las empresas argentinas que cotizan en Nueva York. El mercado reaccionó como si hubiera olido gas sin quemar dentro de un ascensor.
La utilidad neta bajó a 110.505 millones de pesos contra los 149.547 millones del trimestre previo, mientras la facturación cayó 6 por ciento. El segmento de transporte de gas, el más importante, vio cómo su ganancia operativa se reducía 23 por ciento por culpa de una reconfiguración de rutas que le quitó contratos firmes. Los aumentos de tarifas no alcanzaron a compensar el golpe, y los números terminaron oliendo más a pérdida que a combustible.
En cambio, el negocio de líquidos mejoró 21 por ciento gracias a los precios internacionales que subieron por el conflicto en Medio Oriente. Ese segmento aportó algo de oxígeno, pero no fue suficiente para tapar el agujero que dejó el transporte. El EBITDA total retrocedió 6,2 por ciento y los costos de administración y comercialización subieron como la presión en un caño mal cerrado.
La empresa apuesta todo a un proyecto millonario de líquidos en Vaca Muerta que entraría al RIGI y que demandará 3.000 millones de dólares hasta 2030. Ya tiene 96 por ciento de capacidad contratada bajo take or pay y busca un préstamo de 1.400 millones de dólares para financiar la obra. Si todo sale bien, empezarán a exportar en marzo de 2030, con un poco de suerte y sin inundaciones de por medio.
A pesar de la caída, los analistas siguen viendo el vaso medio lleno de gas. El precio objetivo promedio a doce meses ronda los 43 dólares, casi el doble del valor actual. Once de trece recomendaciones son de compra, y solo una es de venta. El mercado parece creer que TGS aún puede salir del pozo, siempre y cuando no se le rompa otro caño antes.