
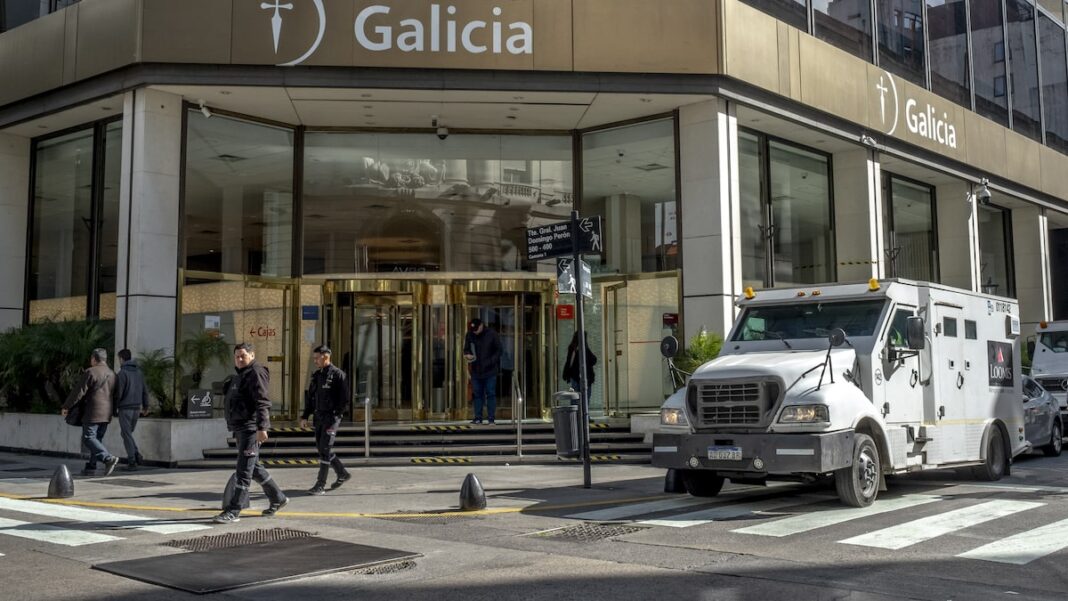
Parece que las acciones de los bancos argentinos en Nueva York se tomaron muy a pecho el concepto de «caída libre» y ahora se cotizan a precio de liquidación por cierre de changarro. Los genios de las finanzas dicen que estos papeles valen entre un 38% y un 44% menos de lo que deberían, una rebaja tan bestial que ni en el mejor remate de electrodomésticos se ve algo así. La situación es tan crítica que hasta los suizos de UBS-BB, después de un paseíto por el país, decidieron recortar sus expectativas como quien poda un bonsái con una motosierra.
La competencia por ver quién se hunde más rápido está que arde. En lo que va del año, Supervielle lidera el campeonato del desplome con una caída del 40%, como si le hubiera apostado todo al caballo equivocado. Le siguen de cerca Galicia con un 33%, BBVA Argentina con un 30% y Macro con un 28%. A pesar de este panorama desolador, los analistas insisten en que tienen un «potencial de suba» de hasta el 78%. Es el mismo optimismo de quien compra un billete de lotería mientras se le inunda la casa.
Los analistas de UBS-BB vinieron a la Argentina, se reunieron con todo el mundo y volvieron a casa con una conclusión digna de un filósofo deprimido, titulando su informe: “De regreso de la Argentina, un baño de realidad y reajuste de estimaciones”. Descubrieron, para su sorpresa, que el crecimiento de los préstamos va más lento que una tortuga con reuma y que la morosidad está más alta que la presión arterial de un contador en plena declaración jurada. Básicamente, se dieron cuenta de que la cosa no estaba para tirar manteca al techo.
El meollo del asunto es que los bancos se han olvidado de ser bancos. En lugar de prestarle dinero a la gente para que se compre el lavarropas o al emprendedor para su puestito de panchos, se dedican a financiar al Estado. Resulta que la deuda pública les genera el 56% de sus ingresos, mientras que los préstamos al sector privado apenas les dan un mísero 17%. Es como tener una panadería y ganar más dinero apostando a las carreras de galgos.
Pero no todo es llanto y crujir de dientes, o casi. Dicen los que saben que la morosidad, al menos, ha dejado de subir como si no hubiera un mañana. El crédito a las familias, que estaba más exprimido que limón de puesto de tacos, mostró una leve mejoría. Aún así, los bancos siguen prefiriendo la seguridad de los papeles del gobierno antes que arriesgarse con el ciudadano de a pie, que tiene el bolsillo más agujereado que un colador.
Al final del día, los expertos de UBS le dieron su bendición a Banco Macro, calificándolo como la opción menos mala del grupo, mientras que a los demás los dejaron en un estado «neutral», que en el mundo financiero es como decirle a tu pareja «tenemos que hablar». Todo el sector espera que pase la volatilidad electoral para ver si, con un poco de suerte, pueden volver a su antiguo trabajo de prestar dinero en lugar de ser los cajeros automáticos del gobierno de turno.