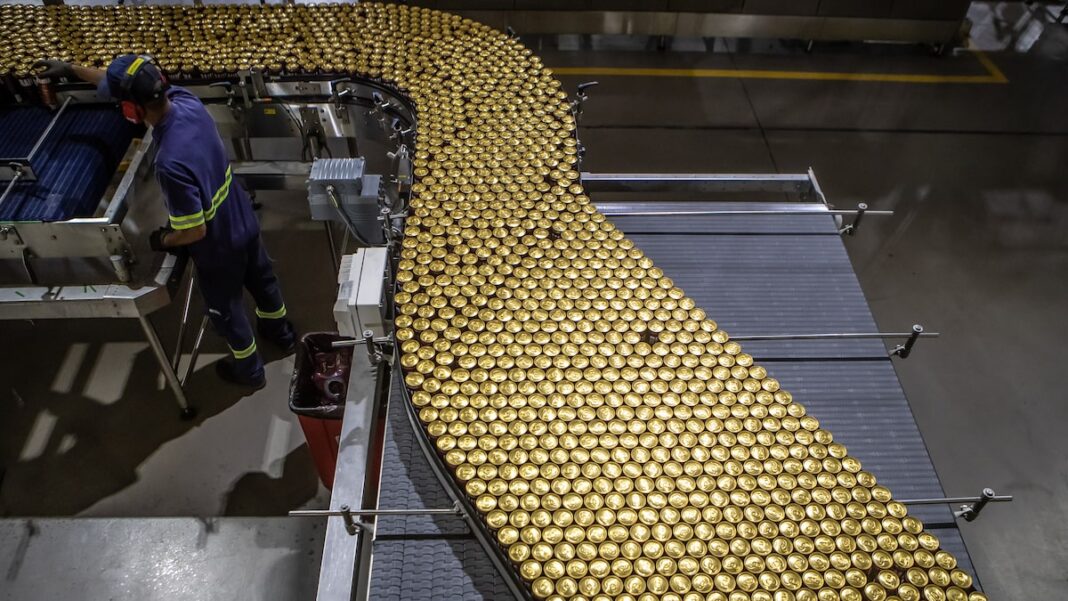
Las acciones de Ambev cayeron más de tres por ciento tanto en Brasil como en Estados Unidos tras conocerse resultados que revelaron un crecimiento casi inexistente en el negocio de la cerveza local. El volumen vendió apenas medio punto porcentual más que el año pasado, muy por debajo del tres por ciento que esperaban los analistas y del cuatro por ciento que avanzó la industria. Los inversores reaccionaron como si les hubieran servido una cerveza tibia en pleno verano.
Los analistas de XP señalaron que la empresa ya no cuenta con comparaciones fáciles y ahora enfrenta una competencia más agresiva. Heineken, por su parte, logró un crecimiento de un dígito medio gracias a una base de comparación más cómoda tras un mal trimestre anterior. La diferencia de ritmo entre las marcas premium, que subieron a doble dígito, y las tradicionales, que bajaron a medio dígito, dejó en evidencia que el público está migrando hacia opciones más caras.
El EBITDA del negocio cervecero brasileño quedó seis por ciento por debajo de lo esperado, con márgenes ajustados por mayores gastos comerciales. Aun así, la ganancia neta consolidada superó las proyecciones en un diez por ciento, impulsada por operaciones en otras regiones. El flujo de caja operativo también creció un once por ciento, lo que ofrece algo de aire fresco en medio de la resaca bursátil.
La compañía anunció un programa de recompra de hasta ciento noventa millones de acciones por unos dos mil novecientos millones de reales, una medida que busca frenar la presión sobre el precio. Sin embargo, la mayoría de los analistas mantiene una recomendación neutral y solo un pequeño porcentaje sugiere comprar. El precio objetivo promedio apunta a una posible subida del diez por ciento, aunque algunas firmas ven riesgo de baja adicional.
En el sur de Latinoamérica el EBITDA saltó más de cuarenta por ciento, compensando en parte la debilidad brasileña. Bloomberg Intelligence advierte que la recuperación de volúmenes en el último trimestre será clave, sobre todo cuando desaparezcan las bases de comparación favorables. La presión competitiva y los márgenes seguirán siendo el foco hasta fin de año, mientras los inversores esperan que la espuma vuelva a subir.