
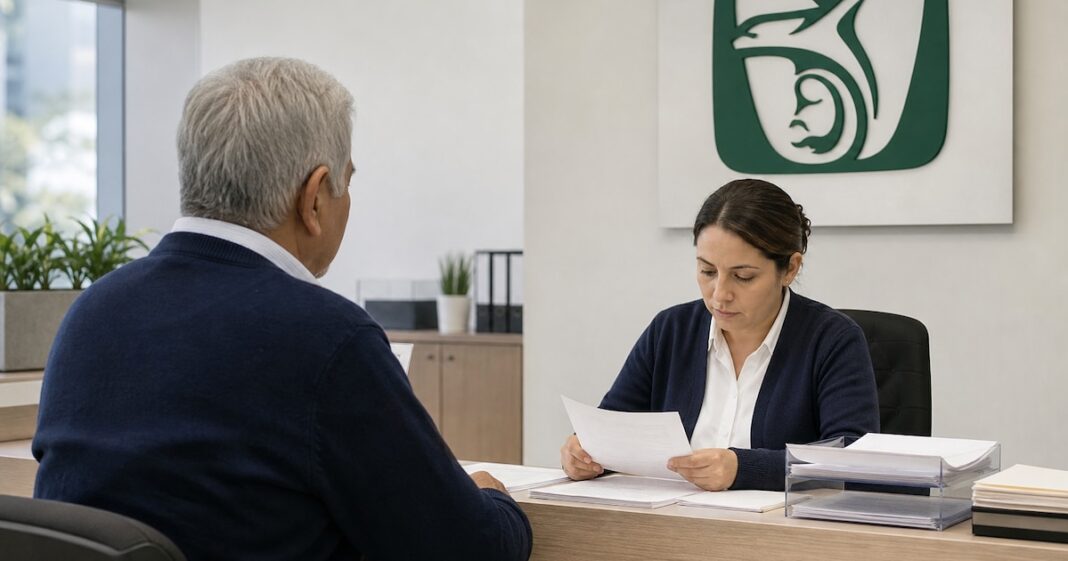
¿Cansado de la rutina? ¿Sueñas con una vida de contemplación patrocinada por el Estado? El IMSS te presenta la pensión por invalidez, el exclusivo club para quienes sufren accidentes épicos, pero estrictamente fuera del horario laboral. Es como un triatlón burocrático, pero en lugar de nadar, corres entre ventanillas.
Para entrar a esta tierra prometida, primero debes demostrar tu lealtad. Si eres de la vieja guardia, bajo la Ley 1973, necesitas un mínimo de 150 semanas cotizadas. Pero si eres un afiliado de la Ley 1997, el IMSS te pide 250 semanas, porque la vida moderna exige más compromiso con el infortunio. A menos, claro, que tu dictamen médico ST-4 grite «invalidez del 75% o más», en cuyo caso te otorgan un pase rápido con solo 150 semanas. El premio es un glamoroso 35% del salario promedio de tus últimas 500 semanas, con bonificaciones por familiares.
El documento clave, el ST-4, es un pergamino sagrado que solo los médicos institucionales pueden expedir tras una evaluación. No, no puedes llenarlo tú mismo después de un drama doméstico con una tostadora. Este dictamen es la llave maestra, pero recuerda: tener la llave no significa que la puerta se abra automáticamente. Aún debes cumplir con tus semanas cotizadas, como un héroe de videojuego que debe completar sus misiones secundarias antes de reclamar el tesoro.
El IMSS, con su paternal sabiduría, primero te concede una pensión temporal de hasta dos años para que te aclimates a tu nueva vida de campeón del percance. Una advertencia crucial del artículo 123: la prestación se anula si te provocaste la invalidez intencionalmente. Así que ya sabes, tu torpeza debe ser genuina, espontánea y, sobre todo, muy bien documentada.