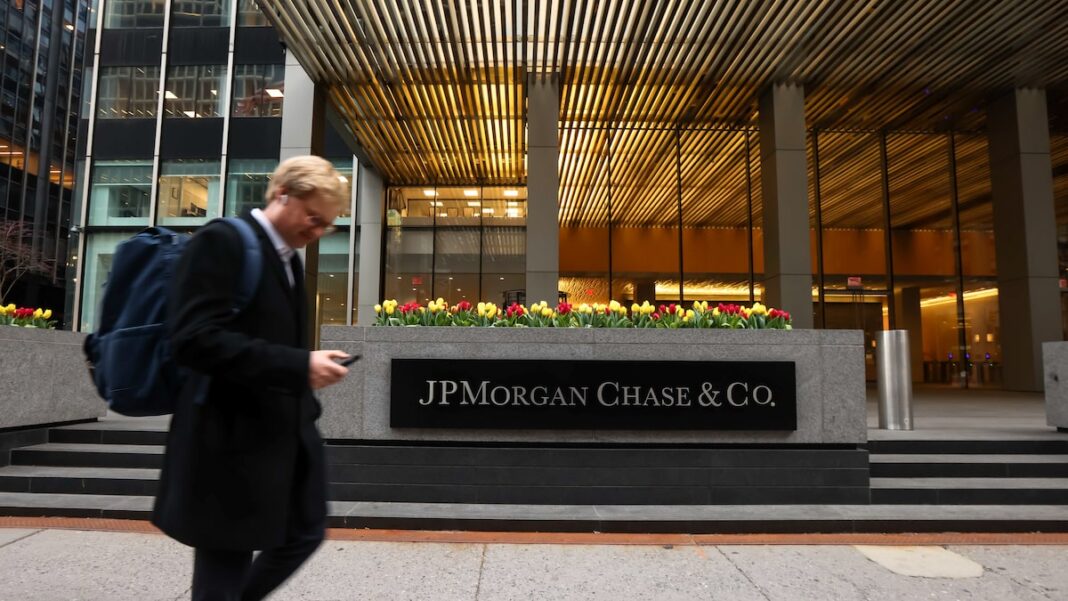
El banco estadounidense colocó la deuda pública de Colombia entre sus principales recomendaciones para mercados emergentes en 2027. La jugada se basa en que el ajuste fiscal y los recortes de tasas generen valorizaciones adicionales en los títulos TES. JPMorgan sugiere mantener una postura positiva pero cambiar los plazos para capturar mejor las oportunidades que se avecinan.
La recomendación incluye tomar utilidades en los bonos con vencimiento en septiembre de 2030 y mover el dinero hacia los que expiran en febrero de 2033. Esa primera posición ya acumuló una ganancia del 9,3 por ciento, de la cual 7,1 puntos provinieron del comportamiento del peso frente al dólar. El nuevo objetivo plantea una rentabilidad de entrada del 12,8 por ciento, meta del 11,8 y nivel de revisión en 13,5 por ciento.
Los analistas esperan que la caída en los rendimientos eleve el precio de los bonos y permita ganancias de capital. Esta dinámica funciona al revés de lo que muchos creen: cuando baja el rendimiento, sube el valor del título. JPMorgan destaca que estos papeles aún conservan sensibilidad a un ciclo de relajación monetaria y ofrecen ingresos por intereses con menor exposición especulativa.
El gobierno colombiano propuso reducir el déficit primario del 3,7 por ciento del PIB en 2026 al 2,1 por ciento en 2027 y al 0,3 por ciento en 2028. El banco considera el plan un esfuerzo serio, aunque prevé que el déficit real podría cerrar en 2,6 por ciento. Aun así, esa cifra sigue siendo compatible con una reacción positiva del mercado.
Para los TES a diez años, JPMorgan proyecta que los rendimientos podrían bajar a un rango entre 11 y 12 por ciento en los próximos doce meses. El Banco de la República mantendría la tasa en 12,25 por ciento hasta el segundo trimestre de 2027 y luego la reduciría hasta 10,75 por ciento al cierre del año. Esa perspectiva de recortes representa el principal impulso para la duración de los bonos.
El banco advierte sobre la concentración de fondos de cobertura en vencimientos cortos mediante derivados y recomienda una gestión de riesgos más estricta. Aun así, mantiene una visión favorable sobre el peso colombiano para 2027 porque sus rendimientos totales suelen ser positivos en las primeras etapas de los ciclos de flexibilización. En resumen, la apuesta parece más sensata que fiarse de un billete de lotería comprado en la fila del supermercado.