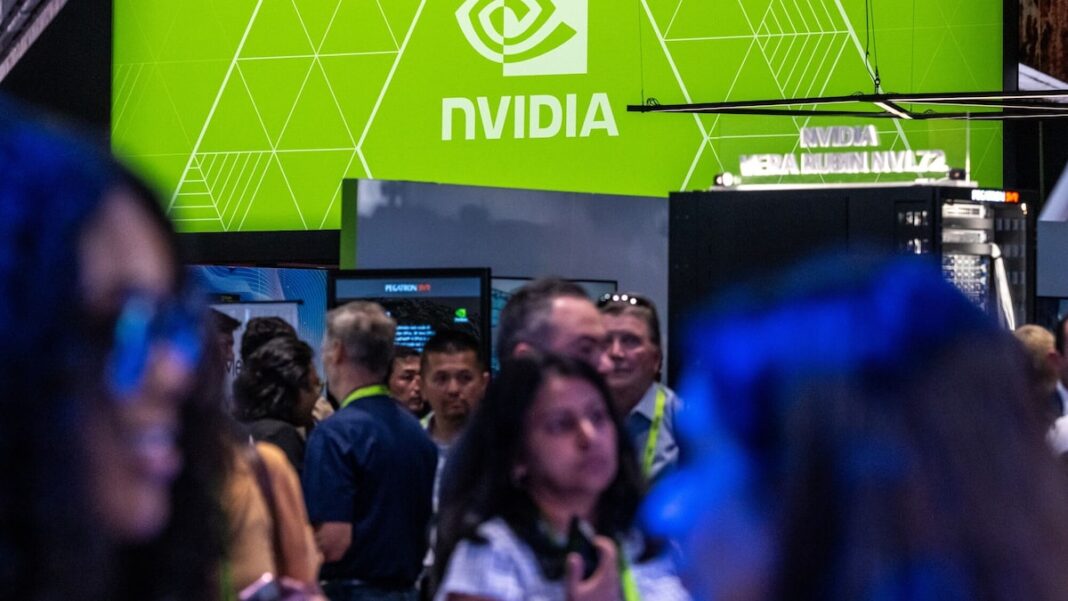
La empresa reportó ingresos de 115.800 millones de dólares en su tercer trimestre, un salto del 103 por ciento, y superó las expectativas de los analistas. Aun así, el título bajó alrededor de un 1 por ciento en las primeras operaciones del miércoles. Varios bancos redujeron sus precios objetivo, lo que provocó que la recomendación media cayera un 22,6 por ciento desde finales de octubre.
Los recortes llegaron de UBS, Piper Sandler y Morgan Stanley, que bajaron sus metas aunque mantuvieron el visto bueno. El precio objetivo promedio se hundió hasta 252 dólares, frente a los 325 de octubre. La proporción de recomendaciones de compra se encuentra en su nivel más bajo desde 2023, justo cuando la compañía presume de un margen bruto del 74,9 por ciento.
La salida de Jensen Huang y la llegada interina de Colette Kress añadieron más ruido. Los analistas temen que el nuevo jefe sea más cauto con las garantías financieras a proyectos de inteligencia artificial. Mientras tanto, Nvidia proyecta ventas de 130.000 millones para el próximo trimestre y elevó su previsión de crecimiento para 2028 hasta el 75 por ciento.
El negocio de centros de datos creció un 110 por ciento hasta 107.600 millones, impulsado por la demanda de chips para inteligencia artificial. Sin embargo, la compañía dejó de enviar chips Hopper a China, un mercado que aportó 2.400 millones en el trimestre. Los analistas advierten que la cautela en la financiación de nuevos proyectos podría frenar el ritmo de expansión después de 2028.
A pesar de todo, el consenso sigue siendo optimista: el 78,3 por ciento recomienda comprar y el potencial de revalorización ronda el 62 por ciento. Wall Street parece más preocupado por el nombre del próximo director ejecutivo que por los números que acaban de llegar. Al final, Nvidia gana dinero a raudales mientras sus acciones se comportan como un adolescente que suspende justo después de sacar un diez.